在2013年《稅法(Ⅰ)》的考核體系中,電力產(chǎn)品增值稅的征收規(guī)定與基礎(chǔ)電信業(yè)務(wù)的稅務(wù)處理是兩個重要且常考的知識點(diǎn)。它們體現(xiàn)了增值稅制度在特定行業(yè)中的具體應(yīng)用,理解其核心規(guī)定對于掌握增值稅的整體框架至關(guān)重要。
一、電力產(chǎn)品征收增值稅的具體規(guī)定
電力產(chǎn)品的生產(chǎn)、銷售環(huán)節(jié)增值稅征收具有其特殊性,主要規(guī)定可以概括為以下幾點(diǎn):
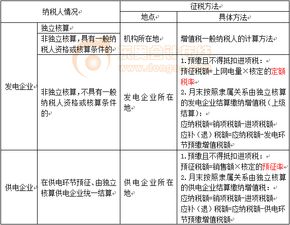
- 納稅主體與環(huán)節(jié):電力產(chǎn)品增值稅的納稅人為發(fā)電企業(yè)和供電企業(yè)。征收環(huán)節(jié)主要發(fā)生在發(fā)電企業(yè)向電網(wǎng)企業(yè)銷售電力(即“上網(wǎng)銷售”)、供電企業(yè)向終端用戶銷售電力(即“供電銷售”)這兩個環(huán)節(jié)。
- 發(fā)電環(huán)節(jié)的預(yù)征與結(jié)算:
- 發(fā)電企業(yè)(含核電、水電、火電等)銷售電力產(chǎn)品,按照增值稅適用稅率(當(dāng)時主要為17%)計算銷項稅額。
- 在實(shí)際操作中,為簡化征管,對獨(dú)立核算的發(fā)電企業(yè)生產(chǎn)銷售電力產(chǎn)品,實(shí)行在發(fā)電環(huán)節(jié)預(yù)征、由供電企業(yè)統(tǒng)一結(jié)算的辦法。即發(fā)電企業(yè)按上網(wǎng)電量依規(guī)定的預(yù)征率(具體稅率需根據(jù)當(dāng)年政策,通常是一個低于標(biāo)準(zhǔn)稅率的比例)計算預(yù)繳增值稅,并向其所在地主管稅務(wù)機(jī)關(guān)申報納稅。
- 預(yù)征稅額的計算公式通常為:預(yù)征稅額 = 上網(wǎng)電量 × 預(yù)征稅率。
- 供電環(huán)節(jié)的征收與抵扣:
- 供電企業(yè)銷售電力產(chǎn)品,按其取得的全部銷售額和適用稅率計算銷項稅額。
- 供電企業(yè)可以抵扣的進(jìn)項稅額,包括其從發(fā)電企業(yè)購入電力產(chǎn)品時,發(fā)電企業(yè)開具的增值稅專用發(fā)票上注明的增值稅額(即發(fā)電環(huán)節(jié)已預(yù)繳的部分),以及其他符合規(guī)定的進(jìn)項稅額。
- 供電企業(yè)應(yīng)納增值稅額的計算,遵循一般增值稅計算方法:應(yīng)納稅額 = 銷項稅額 - 進(jìn)項稅額。其中,從發(fā)電企業(yè)購入電力的進(jìn)項稅額,實(shí)質(zhì)上是結(jié)算并抵扣了發(fā)電環(huán)節(jié)已預(yù)繳的稅款。
- 跨省區(qū)電網(wǎng)的征管:對于跨省、自治區(qū)、直轄市的電網(wǎng),其內(nèi)部發(fā)電、供電環(huán)節(jié)的增值稅預(yù)征、結(jié)算和繳納,由國家稅務(wù)總局制定具體的征收管理辦法,確保稅款在地區(qū)間的合理分配。
核心要點(diǎn):電力產(chǎn)品增值稅的關(guān)鍵在于“發(fā)電預(yù)征、供電結(jié)算”的征管模式,這有效平衡了稅源分布與稅收征管效率。
二、基礎(chǔ)電信業(yè)務(wù)
基礎(chǔ)電信業(yè)務(wù),在增值稅范疇內(nèi),屬于“電信服務(wù)”的一部分。根據(jù)當(dāng)時的營業(yè)稅改征增值稅(營改增)進(jìn)程,2013年時,基礎(chǔ)電信業(yè)務(wù)已納入增值稅征收范圍(注:全國范圍的電信業(yè)營改增于2014年6月1日全面實(shí)施,但2013年的教材和考試已將其作為重要前瞻性內(nèi)容進(jìn)行闡述)。其稅務(wù)處理要點(diǎn)如下:
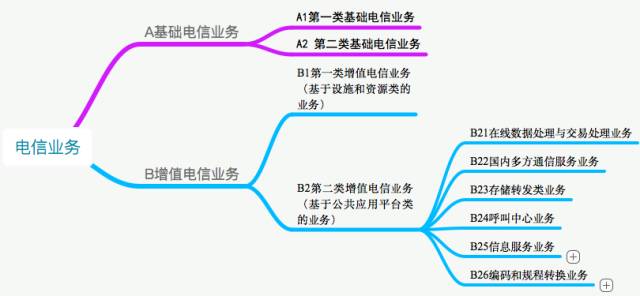
- 定義與范圍:基礎(chǔ)電信業(yè)務(wù)是指利用固網(wǎng)、移動網(wǎng)、衛(wèi)星、互聯(lián)網(wǎng)等公共網(wǎng)絡(luò)基礎(chǔ)設(shè)施,提供語音通話、數(shù)據(jù)傳輸、寬帶接入等基礎(chǔ)性網(wǎng)絡(luò)服務(wù)的業(yè)務(wù)。例如:固定電話、移動電話的語音服務(wù)、蜂窩移動數(shù)據(jù)業(yè)務(wù)等。
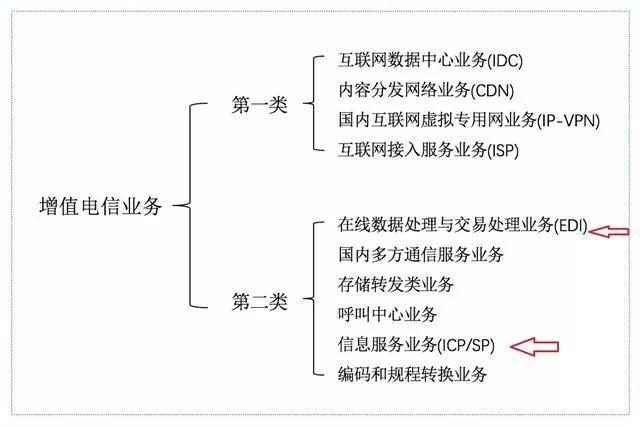
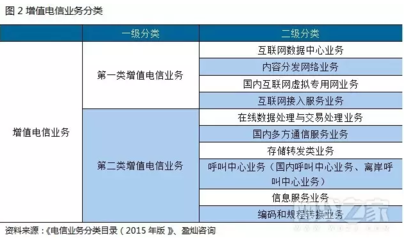
- 適用稅率:在營改增后,基礎(chǔ)電信服務(wù)適用的增值稅稅率通常為11%(此為當(dāng)時政策,后續(xù)稅率有調(diào)整,但以2013年考點(diǎn)為準(zhǔn))。這區(qū)別于增值電信服務(wù)(如信息服務(wù)、互聯(lián)網(wǎng)接入服務(wù)等)通常適用的較低稅率(當(dāng)時一般為6%)。
- 計稅方法:一般納稅人提供基礎(chǔ)電信服務(wù),采用一般計稅方法,即:應(yīng)納稅額 = 當(dāng)期銷項稅額 - 當(dāng)期進(jìn)項稅額。銷項稅額按照銷售額和11%的稅率計算。其取得的與生產(chǎn)經(jīng)營相關(guān)的進(jìn)項稅額(如購置網(wǎng)絡(luò)設(shè)備、電力、光纜等)準(zhǔn)予抵扣。
- 特殊銷售形式:對于電信企業(yè)常見的捆綁銷售(如“話費(fèi)套餐”包含語音、短信、流量),需要按照各項服務(wù)的公允價值比例,分別核算基礎(chǔ)電信服務(wù)和增值電信服務(wù)的銷售額,并適用不同的稅率。若未分別核算,則從高適用稅率。
- 預(yù)存話費(fèi)與積分兌換:納稅人銷售電信服務(wù)時,附帶贈送用戶識別卡、電信終端等貨物或電信服務(wù)的,應(yīng)將其取得的全部價款和價外費(fèi)用進(jìn)行分別核算,按各自適用稅率納稅。以積分兌換形式贈送的電信服務(wù),原則上不征收增值稅;但以積分兌換實(shí)物或特定服務(wù),需視同銷售處理。
核心要點(diǎn):區(qū)分基礎(chǔ)電信與增值電信服務(wù)是準(zhǔn)確適用稅率的關(guān)鍵。基礎(chǔ)電信服務(wù)稅率較高,且其進(jìn)項稅額抵扣鏈條的完整對于電信企業(yè)稅負(fù)影響顯著。
###
電力產(chǎn)品增值稅的“預(yù)征結(jié)算”模式與基礎(chǔ)電信業(yè)務(wù)按服務(wù)類型適用不同稅率的規(guī)定,是2013年《稅法(Ⅰ)》中體現(xiàn)行業(yè)特殊性的典型知識點(diǎn)。考生需掌握其具體的納稅環(huán)節(jié)、計稅依據(jù)、稅率(預(yù)征率)及征管特點(diǎn),并能進(jìn)行簡單的稅額計算。這兩個知識點(diǎn)也反映了我國流轉(zhuǎn)稅制向規(guī)范化、細(xì)分化的增值稅體系不斷演進(jìn)的過程。